大约6000亿美元正在涌入AI但几乎只有NVIDIA在赚钱但工业史的铁律并没有改变——价值总是从底部的"售卖者"向上迁移到应用层的"租借者". 今天你为计算付出的代价就是买下上个时代的赢家
2025年12月,悄悄地发生了一些令人着迷的事情:Cisco——是的,卖路由器和网络齿轮的老牌公司——第一次看到它的股价,是满额的.25岁在2000年的Dot-com泡沫中,爬回它撞击的高峰.
大约在同一时间,"大矮子"迈克尔·伯里(英语:Michael Burry)——这个著名的人看到次贷危机提前来临——不断在一家公司和那个非常相同的思科之间作比较. 那家公司是今天最热门的AI响:纳米比亚.
Burry的点是钝的:NVIDIA可能坐落在另一个泡沫的死中心,运行的剧本与25年前完全相同.
不管这个比较是否正确,我们不会急于判断这个作品. 但还是有问题要问AI投资者可以避免:随着数万亿美元被淹没,AI, **哪个层次是钱现在实际上堆积起来的——它会流向哪个层次?**谁是"卖铁铲",最后是谁"收房租"?.
这是我"第一次"AI工业研究"系列. 我们这里不是要打给哪个硬币或买哪个股票我们要切开AI蛋糕开着,逐层地看,看清楚它的利润结构——以及它最有可能往下一个方向走的地方.
第1章组织事项
600亿美元进入——然而一手拿起钱
从数字开始 2026年,少数美国科技巨头——微软,亚马逊,谷歌,Meta,加上甲骨文,预计将花在,AI 资本支出单独(购买土地、建立数据中心、储存芯片、扩大电网),总和接近7 000亿美元大约四分之三的直指着AI基础设施。 从这个角度来说:它高于地球上绝大多数国家的年GDP.
有了这么多的资金, 你会期望整个连锁公司一路吃得很好。 但是打开帐簿,你发现一些很反常的东西: 在那些现金涌进来的时候, 一个真正冲进来的,现在,几乎是一个公司——纳米比亚.
68.1B (韩语).
季度收入(2026财政年度),逐年增长73%
75.2%
毛差值——出售100美元芯片,毛额75美元
91%
数据中心在总收入中的份额——主要是整个业务
这是NVIDIA对2026年1月结束的季度的报告. 一个季度的收入为681亿美元,其中仅数据中心企业就提供了623亿美元。91%以上总计。 《公认会计原则》净收入达到429.6亿美元,比年增长94%,令人吃惊。 缩小到全年,净值1200亿元,实现970亿元的自由现金流. 这里的尺度是多少? 自ChatGPT于2022年末推出以来AINVIDIA的数据中心收入增加将近13次.
那总比值是75%? 简而言之:它卖的是一个100美元的芯片,只花费了25美元, 口袋里有75美元的毛利润。 这个是扁平的印钞机.。。。。。。AI价值链是任何人容易赚钱的,还是集中的。
切得更细,你觉得这机器有多强大在这623亿美元的数据中心收入中,仅GPU计算业务就贡献了513亿美元;"联网"业务高速的互联齿轮将数千块芯片接入一个巨大的集群在一个季度里投入了110亿美元263%年复一年地进行。 换句话说,NVIDIA早就停止只卖芯片了;它销售了完整的"芯片+互联+软件".AI- 基础设施堆栈。 在过去四个季度里,它运送了600万辆最新的布莱克韦尔GPU;在一年内,它通过回购和股息向股东归还了410亿美元。 虽然整个行业都在注资,但只有NVIDIA在大规模地将其血流成河——这个位置,在这个整个链条上,是一类。
**一个细节值得放在前面(这样尖眼不会):**NVIDIA的"财政年"比日历提前一年. 它的"Q4财政2026"实际上大约相当于2025年末到2026年1月——而不是2026年日历的第四季度. 那种有知识的读者会捕捉到的,让我们自己叫出来.
这给我们带来了一个问题:一个技术浪潮,它声称它将重新塑造每一个行业,其中数万亿美元将进入——**为什么利润如此高度集中在"卖薯片"的单一链接上?.**所有那些云供应商,模范公司,所有那些应用公司都大喊要破坏一千个行业——他们的钱去了哪里?
为了回答这个问题,我们首先需要一个完整的"蛋糕图".
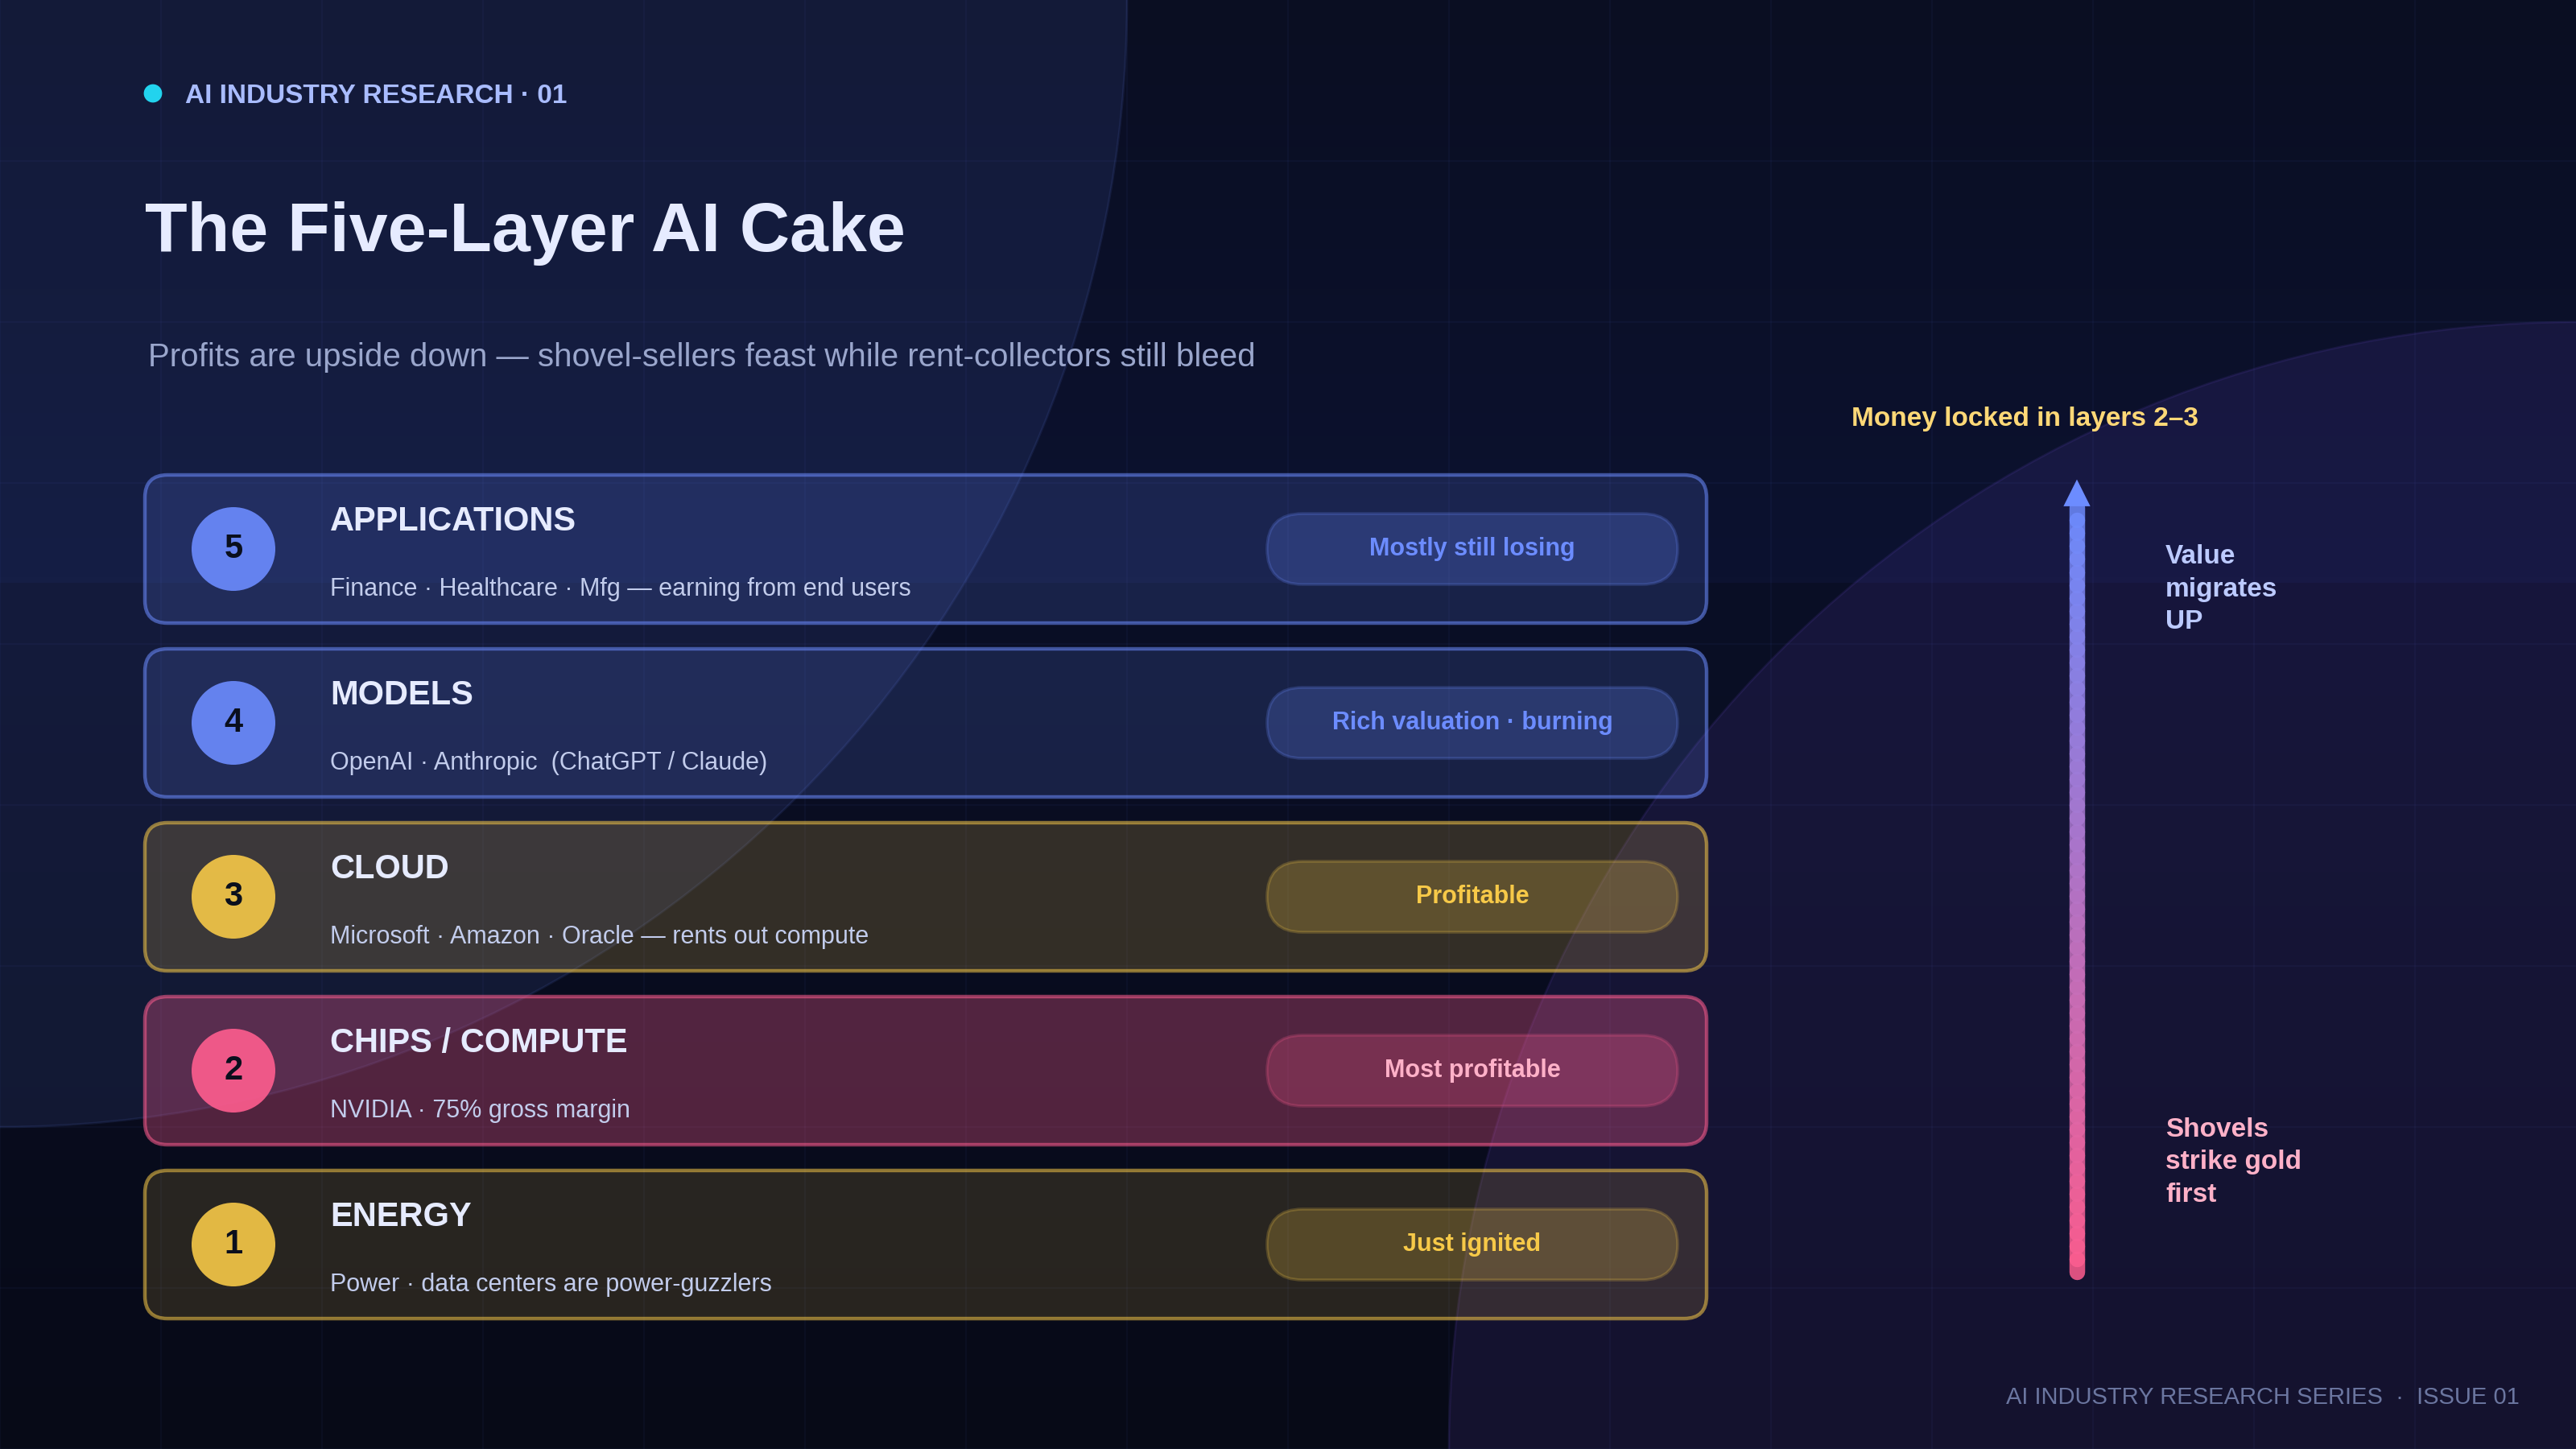
图1 - 五层楼AI蛋糕——利润倒置:卖铲子的宴会,收租人仍在流血
第02章组织事项
五乐蛋糕:为什么利润是"倒置".
来看看在哪里AIJensen Huang本人为我们提供了非常有用的框架。 在2026年1月的达沃斯论坛上,他比喻了整个AI工业"五层蛋糕".让我自下而上地阐述一下,说明每个层次上谁是谁,他们赚的是什么钱.
第1层能源——电力
底层是能量.AI数据中心是直接的“电击器”;没有电力,上面的四层就死在水中。 这曾经是一个无聊的 as -dishwater业务, 但现在,因为AI争夺电力、电力、核电电网突然成为市场之宝刚被点燃了
第2层芯片和计算 — NVIDIA
第二层是芯片和计算,是NVIDIA站的位置. 这是最赚钱的整个蛋糕上都有斑点原因就是一个词:稀缺现在,瓶颈扼杀整个行业是计算, 谁拥有最好的GPU 拥有定价权。 这就是为什么NVIDIA可以维持75%的总比值——不是因为它很受欢迎,而是因为其他人没有其他选择.
第3层云——微软,亚马逊,甲骨文
第三层为云. 微软,亚马逊和甲骨文——老线企业-数据库巨头——包计算成服务并出租出去. 这层很有利可图,但有一个尴尬的渔获: 它挣得的很大一部分直接交给了NVIDIA他们是房东;NVIDIA建造了这栋建筑.
第4层型号——开放AI, Anthropic
第四层是AI模特儿们打开AI和Anthropic住在这里——查特GPT和克劳德背后的公司. 这个层是最超现实的:估价是眼水——开.AI达到8 500亿美元在一轮资助,Anthropic 3.800亿美元但是他们仍然深处的红色, 仍然疯狂地燃烧现金估价是明天的事,损失是今天的现实。
第5层应用——金融、保健、制造业
顶层,第五层是实际应用. 金融、保健、制造业——真正使用AI从终端用户那里赚钱。 理论上,这层是AI'数值 '终于拿到现金了在现实中,绝大多数申请公司仍在试图证明最基本的事情:它们完全能够可靠地收钱。
好吧,框架设置。 现在做关键的事将“谁赚钱”映射到这五层
你得到一个反直观的图片:钱被锁在下两层能源只是着火了,芯片层在游泳以获得利润,云层在舒适地赚钱;但是你走的越高,它得到的越差——第四层有丰富的估价却在流血,第五层大多损失金钱.
这里有一个有用的方法来看待这个机制. 追踪关系,你会发现一个"食物链":终端用户支付应用程序层,应用程序层通过一个切到模型层,模型层通过一个切到云层,云层将狮子的股权交给芯片层.钱从上而下,但利润堆积在底层——在微型中,是整个蛋糕的"倒置"机械师. 越接近终端用户,磨磨越难;越接近底部的瓶颈,越容易得到.
这个蛋糕是上重下颠倒:铲子卖者(底部)在吃饭,直到油脂从下巴掉下来,而应该坐后收房租(顶部)的人仍在挨饿。
拿着那张"倒转"的照片是随顺一切根起. 立即出现一个问题:层层赚钱现在是不是层层最终赚钱?
历史,正如所发生的那样,早就回答了这个问题。
第03章组织事项
"Shovel -Sellers Get Rich First"——这是第三次
这种模式——"底层先发富,上层后发收入"——对于工业史来说并不新鲜. 在过去的150年里,几乎每个伟大的基础设施革命都走同样的道路:卖铲子的人先发财收租者最后获胜三种比较——自觉剧本韵律有多近.
①铁路:铁路制造者先富,货车后赢
19世纪铁路狂躁. 最先打击它的是铁路和机车的制造者——无论在哪里铺轨,他们的命令都遵循. 但几十年后真正吞噬铁路奖的是运算符他们合并了线路坐在后面收取通行费和运费装备制造者从"建筑年代"中挣得钱;操作者从"后几十年"中挣得钱.
②电力:发电机制造者先富,掌握电力的工厂最后获胜
20世纪初的电力革命. GE和Westinghouse,出售发电机和电器设备,先兑现. 但所创造的真正价值的电力——工厂在电力周围重建后生产力的飞跃——已经完全丧失。二至三十年以示现身. 最终大赢家是那些学会围绕电力重组生产的制造商,而不是那些出售设备的制造商.
这里有一个特别美味的细节, 在经济学中被称为 "生产力悖论":到19世纪末,电力普及,然而全社会生产力直到二三十年后才真正起飞. 为什么这么慢? 因为工厂一开始只是将一台蒸汽机换成一台大电动机, 并且没有动过地板计划; 只有当有人想通,你才能给每台机器自己的小电动机, 彻底重新设计生产线,就是电力的释放。 换句话说,"售卖"的钱是在建筑阶段挣来的,但"使用铲子"创造的真正价值只有在用户学会了如何使用后才到来. 这常常是用数十年清醒的提醒任何人判断何时AI应用程序层将有所回报 。
③互联网:思科加冕,谷歌和亚马逊收集租金至今
最接近的模拟,也是最相似的,是2000年的dot-com泡沫. 它的主角恰好是我们打开的思科。
那时,"售卖商"是思科(Cisco)——要上网,你需要它的路由器和开关。 从1998年初到2000年的高峰,思科的股票上升1 000岁以上2000年3月27日,它创下了历史新高, 其市场封顶吹过5000亿美元当时世界上最有价值的公营公司超越了微软每个人都相信它会继续上升。
还有呢? 泡沫破裂了。 在接下来的一两年里思科的股票从80多美元跌到十几岁下降80%以上到2002年底,其市场上限缩小到约600亿美元。 更糟糕的是诺特尔——最高市场上限为2700亿美元,股票从120多美元跌至不到1美元,以破产告终.
而谁最后"收租" 一路到今天? 几乎没人喜欢这个名字亚马逊和谷歌亚马逊当时仍然只是一个书店网站;它的股票从100美元下降到6美元,几乎没活下来。 今天它是地球上最大的云提供商之一.
最讽刺的细节是思科的股票满了25岁——直到2025年末——首次爬回2000年高点. 即便如此,其市场上限仍比高峰低40%以上。 铲子销售商可以为自己加冕为建筑时代世界最有价值的公司;但这一高峰可能需要一个25世纪的时间来消化.
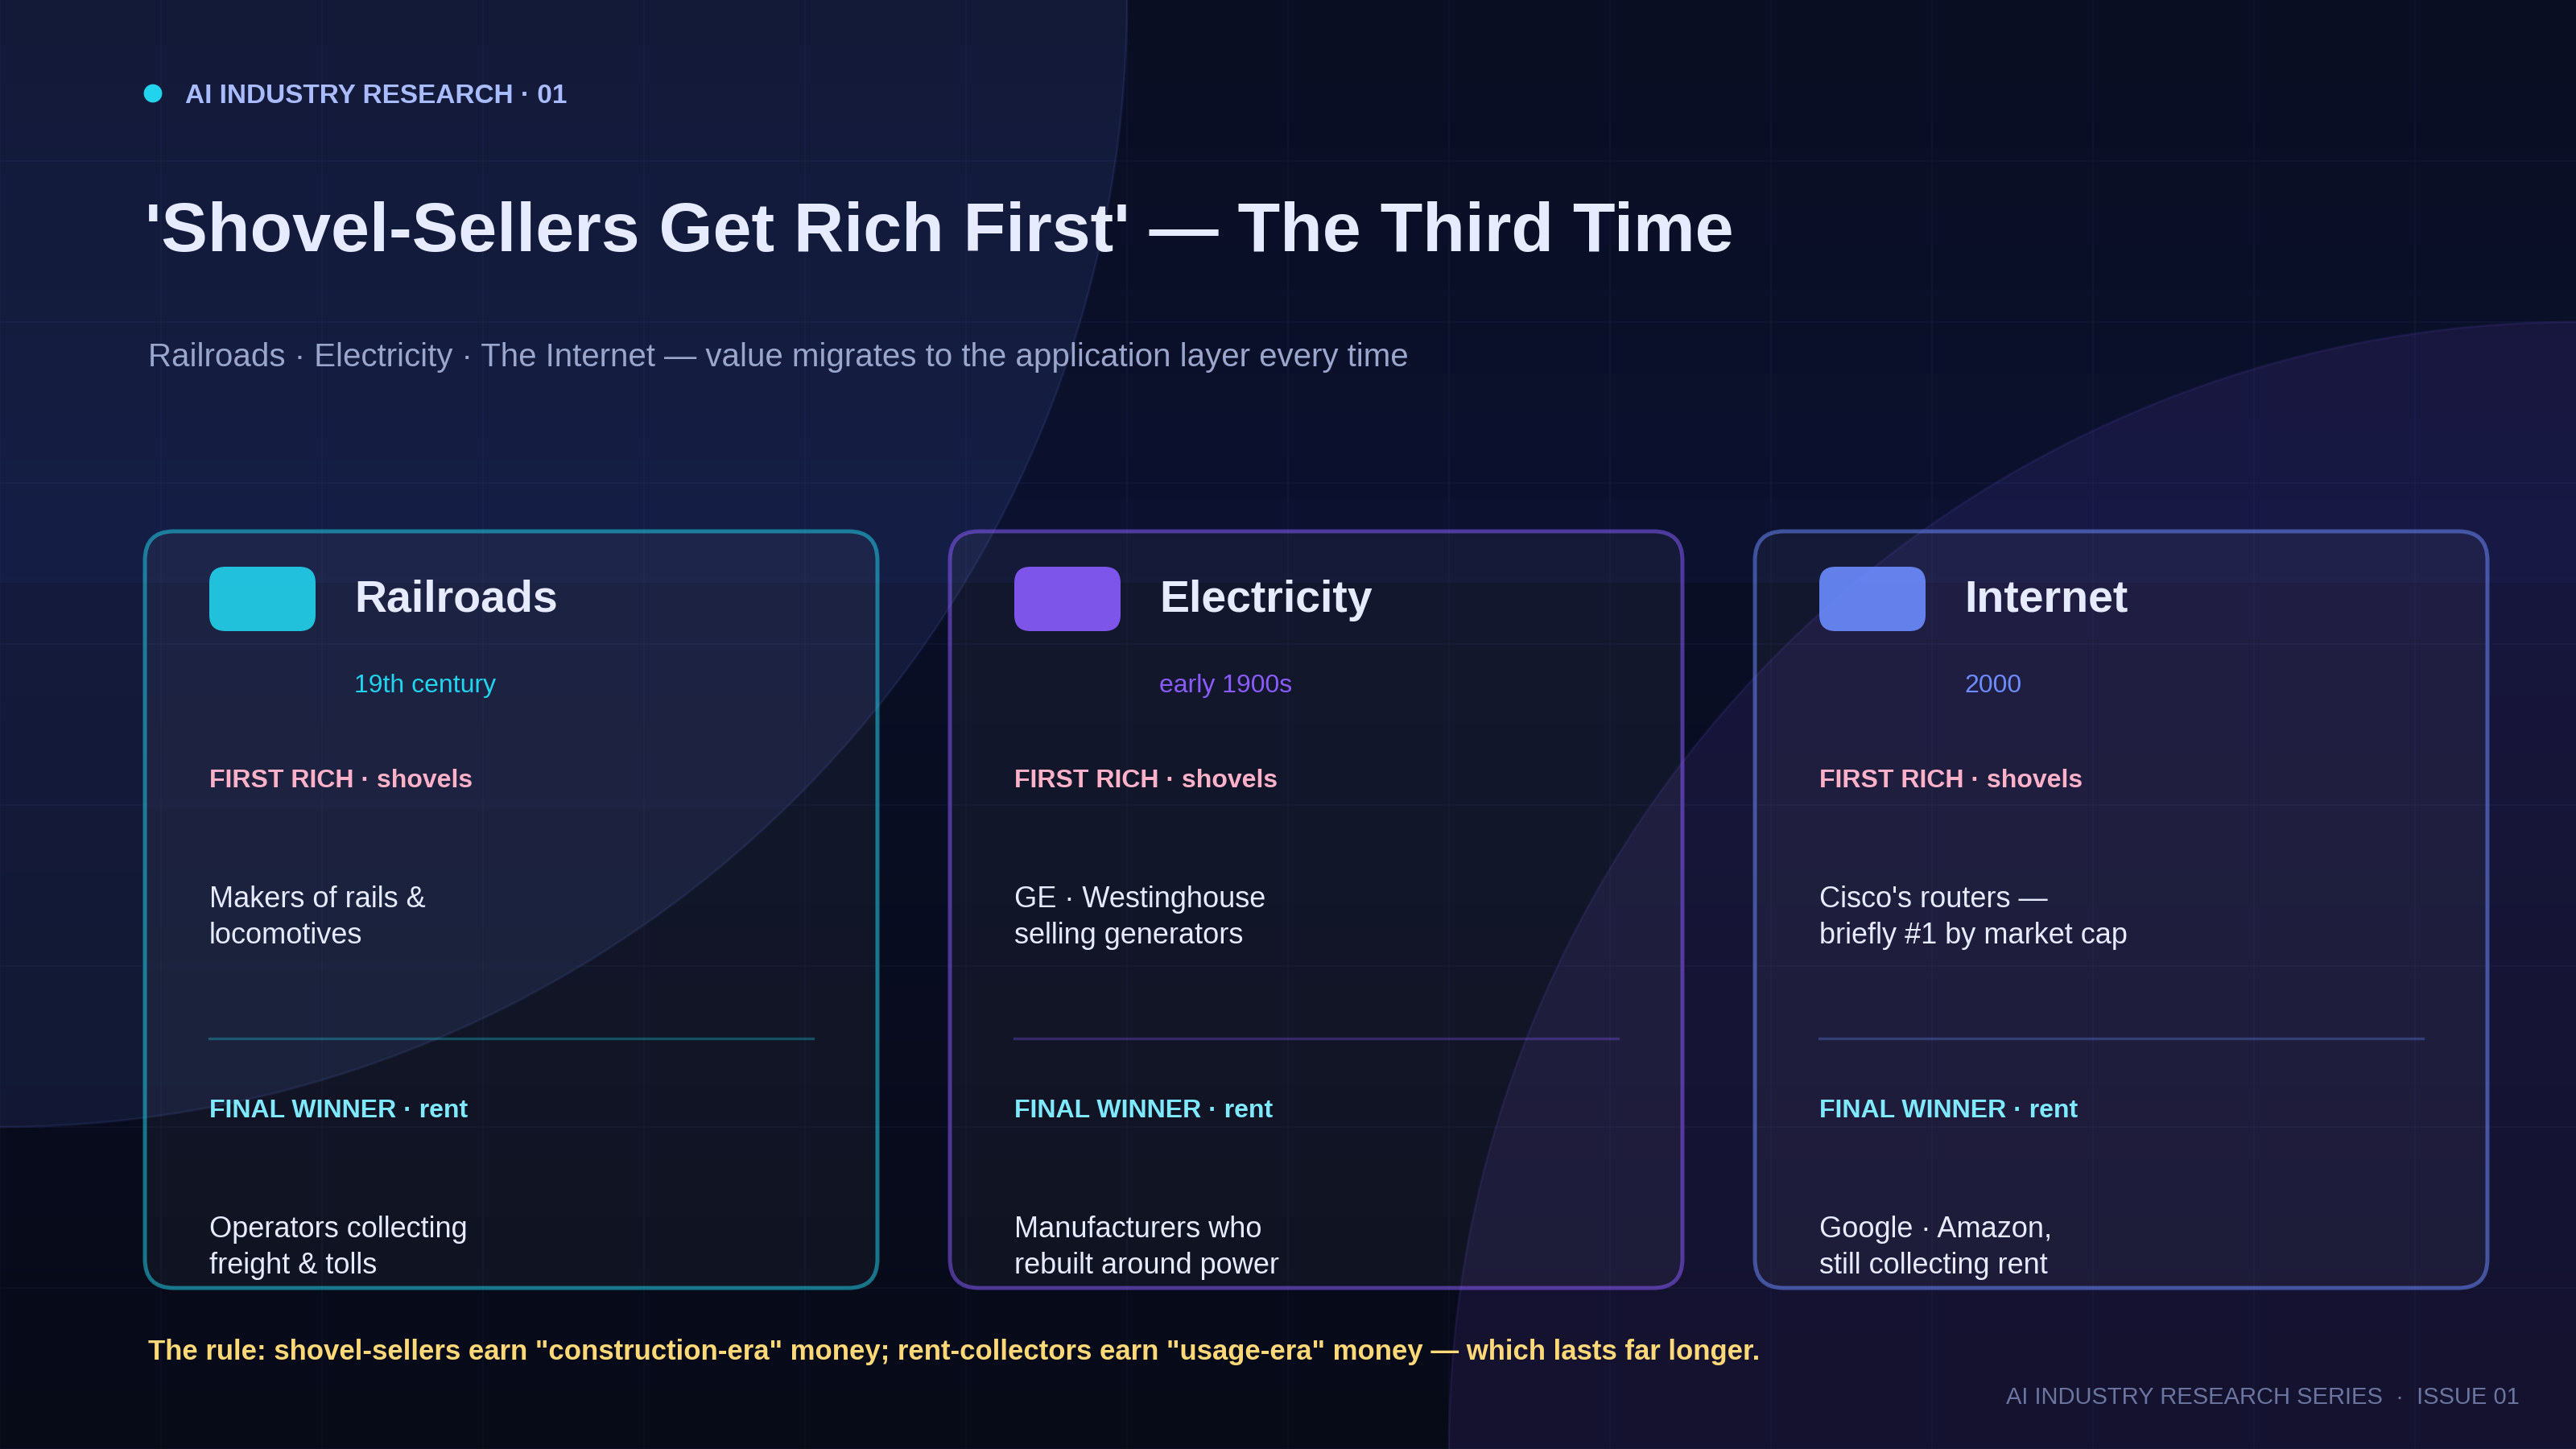
图2 铁路/电力/因特网——长期价值每次都转移到应用层
**关于数据的说明(把我的卡放在桌上):**在思科2000年的峰值市场上限上,来源介于"5000亿美元"和"5500亿美元"之间;"80%"和"90%"之间的缩减取决于您是否使用收盘或日内,月度或年度数字. 我用了比较保守的"五千多亿美元"和"八成以上". 方向很明确, 核实一个主源的准确数字。 重点不是小数位——是剧本.
规则,一行:铲卖者挣得"建设时代"的钱;收租者挣得"使用时代"的钱. 而使用时代持续的时间要长得多.
所以当你今天盯着NVIDIA的股价榜升起时, 欢呼它的市场封顶—— 从工业历史的有利点来看,你所看到的是从上次战争中派遣建筑时代的胜利者已经决定了但真正的蛋糕还在前面
当然,"历史重演"是一种危险的过度简化. 如果这次真的出场,我们会在第五章中争论. 但在我们辩论之前,这是一个好消息:这种移徙已经悄悄地开始了。
第04章组织事项
好消息:移徙已经攀升,层层逐层
"Value会向上迁移"听起来像是一些遥远的预言. 但好消息是,现在AI这个案例,你已经可以看到早期明显的移民信号—— 它正在攀升从下而上,一层一层.
步骤1 完成芯片爆炸溢入能量层
最早着火的是最底层的一层. 数据中心争夺电力,把电力、核电和电网——这些曾经沉睡的部门——变成市场热点。 计算学的繁荣正在向下游传入能量. 这个步骤基本上是完整的——你已经可以看到一波 "AI权力游戏"在公共市场上招投标。
步骤2 执行中模型层正在安装一个“ 现金寄存器 ”
向上一层,模型公司纷纷将"烧钱"变为"收钱". 订阅、付费API、付费企业级别——最底层,这些动作都是关于安装收银台在第四层。 他们完全知道,讲故事来募集资金是不会长久的;他们必须自己增加现金流. 这个步骤是完全的,激烈的摇摆。
步骤3——刚刚出现应用层是“rent”原型
最高层是最令人兴奋的,也是最不确定的。 应用层开始显示能够真正"收取租金"的形式. 最明显的例子有:AI编码工具和各种垂直智能体他们不卖计算或模型,他们卖"为你做好工作"按月份或结果收费。 这是"租借"模式最原始的原型:你为结果付费,而不是为工具付费.
**这一点必须明确(来源类型):**步骤3只是"刚刚出现。" 最终哪家申请公司胜出,谁成为了AI时代,这是来得太早了最后结束。 这是我的判断根据趋势,不是事实我不是要你买名字, 但这是开始观察的方向。
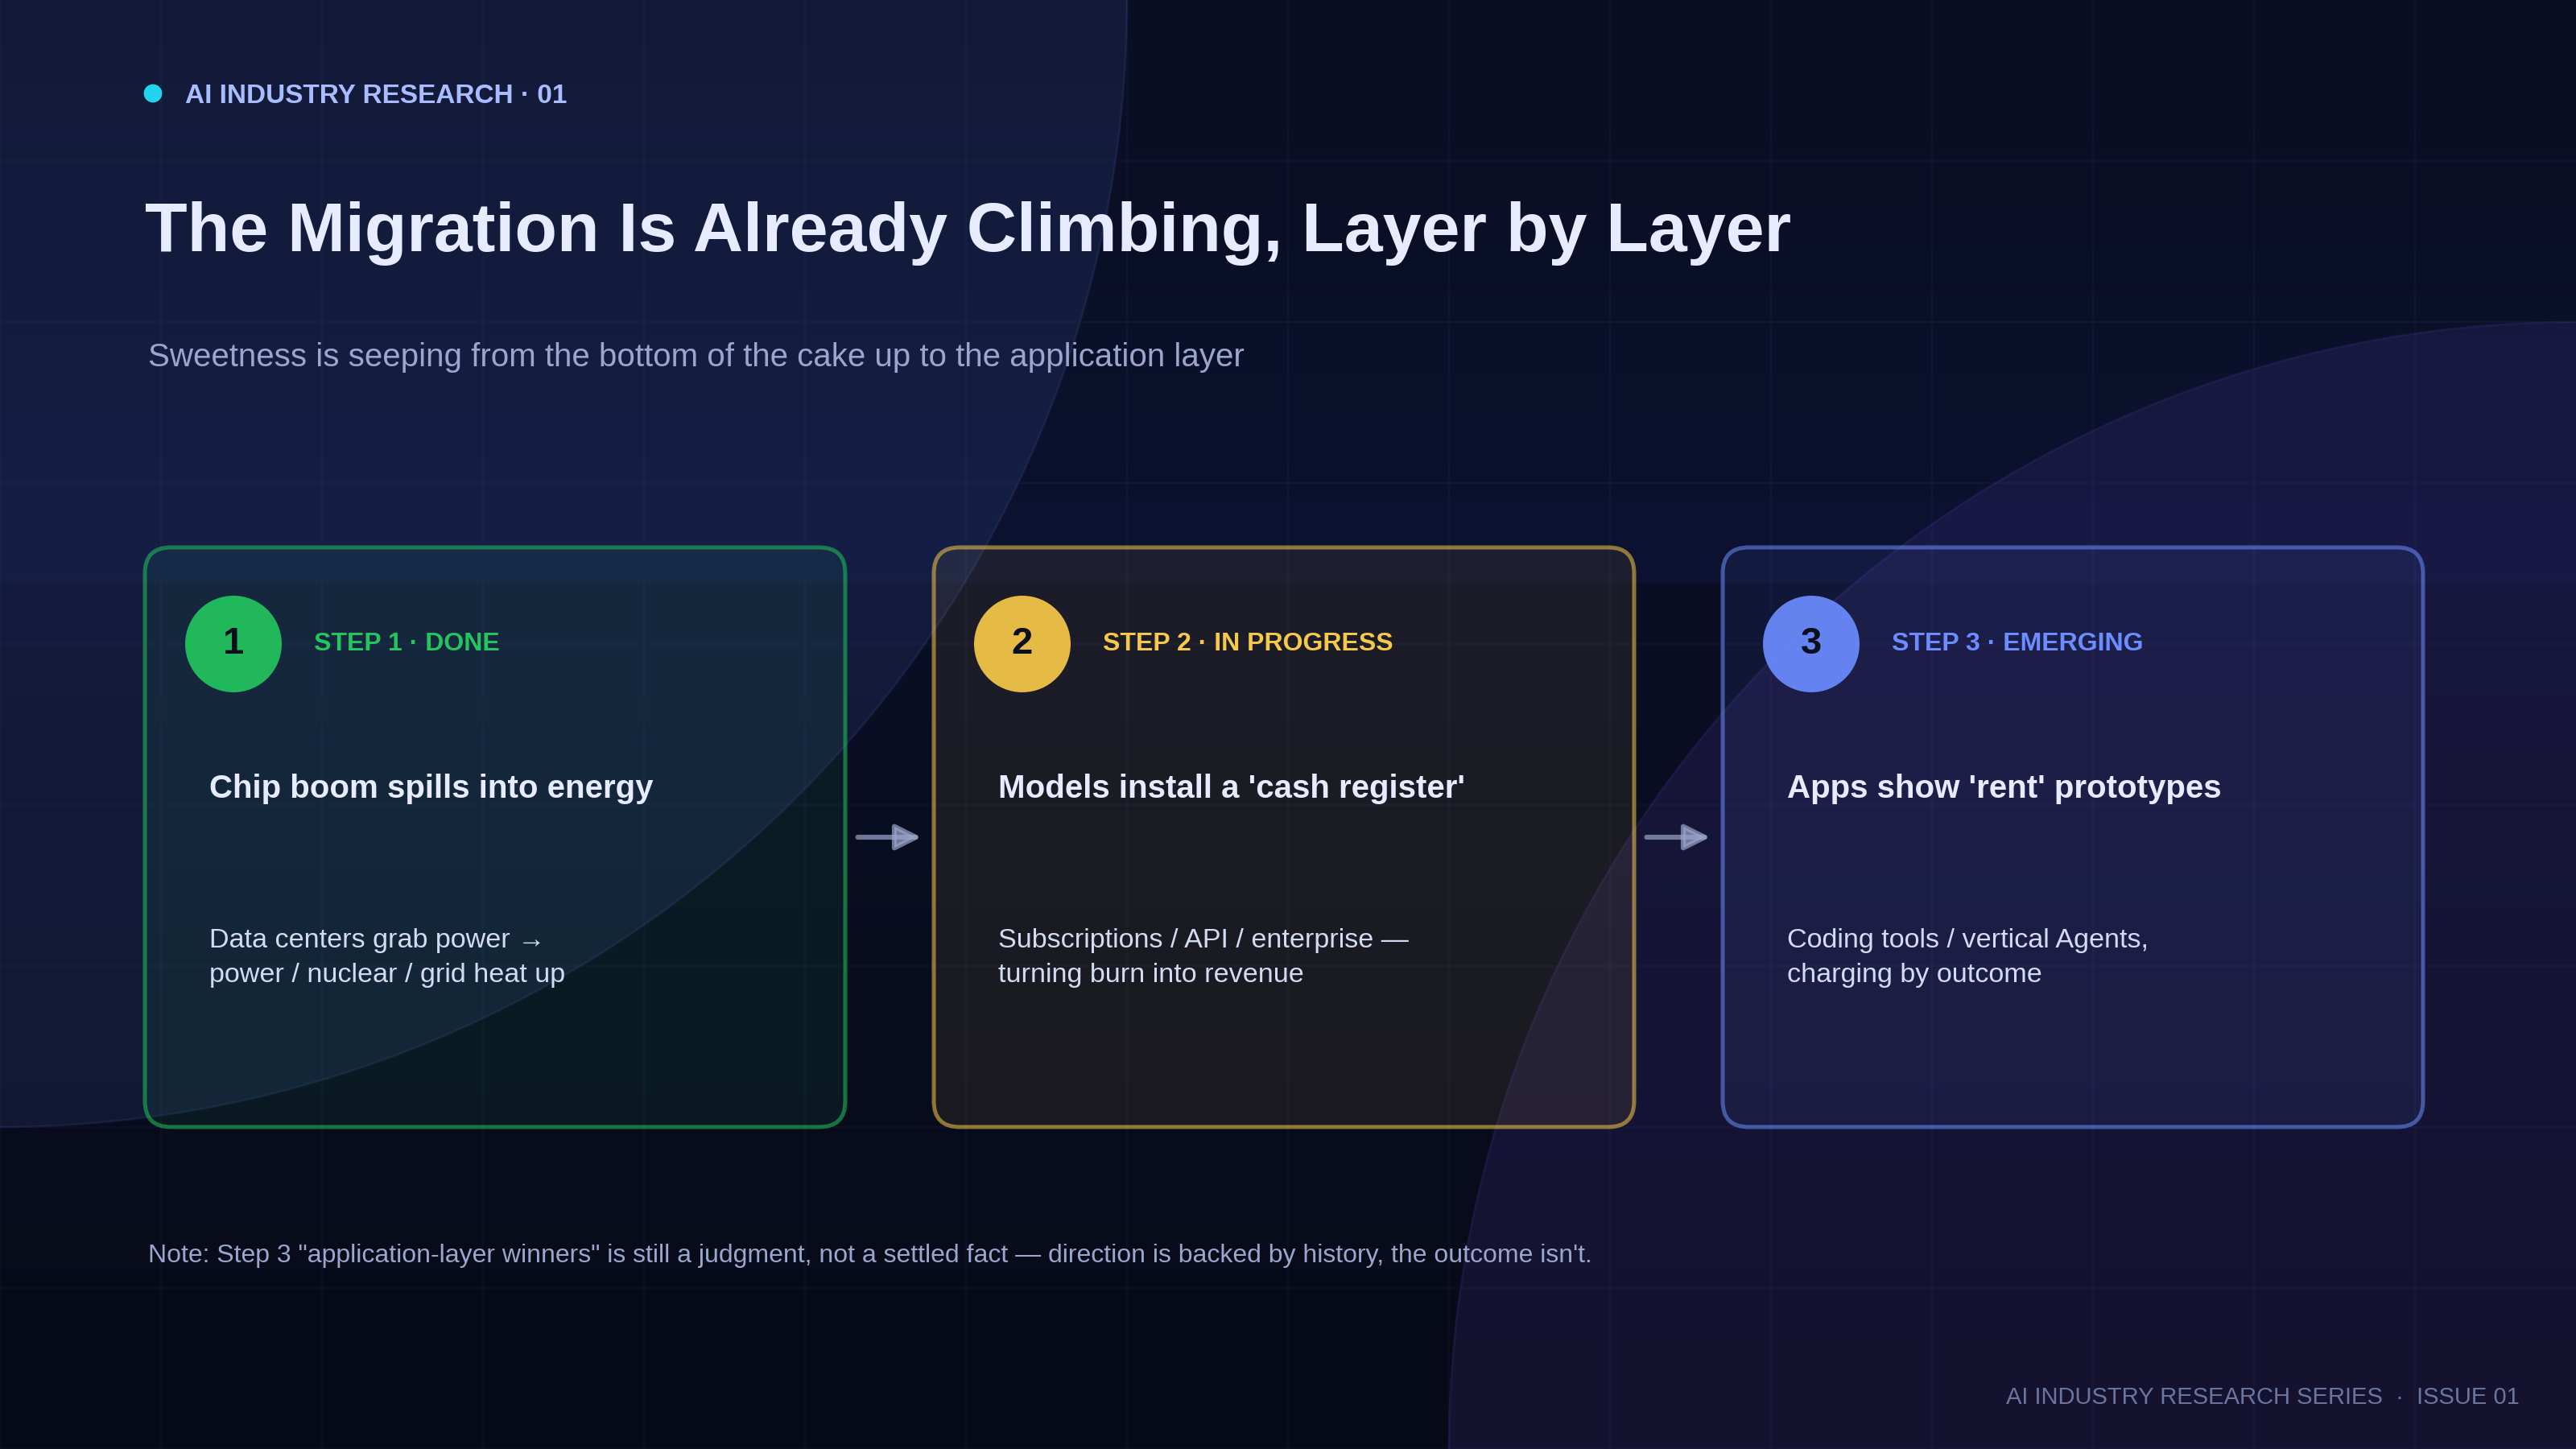
图3 甜味从蛋糕底部渗到应用层
把三步串在一起,方向清晰:甜味从蛋糕底部渗出. 但是,如果故事在这里结束,那将是天真。 因为这次,真的有一些变量可以重写一个世纪的剧本。
第05章组织事项
但这一刻, 可能真的有三个"分歧"
我要给自己泼冷水 "Value会向上迁徙"是历史规则,但规则不是铁法. 回到Burry的"NVIDIA = Cisco"的开篇类比——它最大的弱点就是这个:NVIDIA和Cisco可能甚至不是同一种业务. 这一次,至少有三个变量它可以引导剧本走向不同的结局。
变量1NVIDIA的护城河可能比思科更深
当时思科卖的是什么标准化硬件——路由器是路由器;切换供应商和您的网络仍然运行. 所以一旦气泡破裂,它的护城河就挡不住了.
NVIDIA不一样。 它不只是卖薯片,它有一个东西叫古巴简而言之,一整套软件工具和生态系统AI程序员不能不写. 十几年来,AI全世界的工程师都习惯了换成另一家公司的筹码意味着让整个人重新学习语言并重写一堆代码那种"软件锁定"是思科从未有过的换句话说,NVIDIA的"shovel"比思科的"shovel"要粘得多.
变量2这一次,它可能是"赢-全"
在互联网时代,应用程序层最终开花成百朵花——谷歌,亚马逊,梅塔,Netflix,各自收集自己的租金. 不过AI有危险财产:赢家全拿. 如果最强的模型和最强的应用程序最终只有两三个玩家,那么应用程序层的"rent"集中在这些极少数的手中,而不是被共享.迁移仍然发生,但颠倒并不一定会触及普通玩家或普通投资者.
变量 3最致命的——最终用户支付链还没有被证实
这是三者中最批评的,也是世界的布利人最担心的. 如前所述,底层的部分繁荣由"循环融资".
什么是循环融资? 打破打开: NVIDIA 投资打开AI打开AI拿着那笔钱转过身去买NVIDIA的芯片;Oracle,NVIDIA,和AMD在它们之间运行类似的环路. 在纸面上,每个政党的结果和估价都在上升——但实质上,这是一个资本闭环:数个巨头之间的金钱圈,没有真正从"终端用户"流入. 市场里有些人甚至认为,这种资本结构的规模在AI这是2000年互联网泡沫的几倍。
这个结构最微妙的是模糊了"客户"和"投资人"之间的界限.供应商投资于客户,以确保客户有钱回来购买其产品;在纸面上,每个人都看起来好,收入和估值一起上升. 但是,当这个链条的任何环节都未能卖出一个真正的产品或服务时,整个环路就会倒塌——因为实际上没有真正的"外部现金"流入;这是在几个巨头之间盘旋的同一笔钱. 所以"申请层能否收到真正的钱" 并不是什么微不足道的财务细节而是整个迁徙链的生死交换
如果顶层最终收不到足够的真钱,然后这种从能源到应用的迁移链可以响起爬过一半
所以我不会打胸口告诉你 "申请层是保证赢的" 我唯一可以肯定的是移民方向拥有150年的工业历史速度,谁最终受益人要看这三种变数是如何运作的 CUDA是否持有锁,是否是赢家全拿,最终用户支付链是否得到证明——这三件事决定了这次迁移的速度以及战利品流向谁.
第06章组织事项
不要用最后一场战争的地图打这场战争
把五层的蛋糕,三个历史,三个变数拼凑在一起, 我想降落在一条线上,你可以记住,重复,并用来判断——
**在一次基础设施革命中,铲卖者先发富,但最后收租者获胜.**NVIDIA今天拿的是建筑时代的钱,真正的AI蛋糕坐在申请层里几乎没有人从中获益
如果你用NVIDIA的股票图表来判断AI仍然可以投资,无论这项运行是否超前”——你正在阅读的是上次战争地图建筑时代的胜利者是伟大的,毫无疑问;但用建筑时代的逻辑来打赌使用时代的结果是错的。
那你该看什么? 我不会撒手或给你一个滴答但我会给你三个"移民信号"你可以跟踪自己。把它们添加到你的监视列表中——它们击败了任何影响者的热量,因为它们直接衡量数值是否真的在上升.
01
应用层的实际有偿收入增长
这是单一硬度指标是否真正开始收集“租金”。 没有筹集到资金,没有估价,也没有用户计数——实际的钱端用户支付,以及增长的速度. 当这个曲线陡峭的时候, 这是移民链被证明最有力的证据。
02
模型层总比值变为正比时
当模范公司喜欢开放AI和Anthropic从"烧钱"到"赚钱"的转变——即毛差变为正差. 那一瞬间意味着第四层的"现金寄存器"真正有效,价值已经达到了第二层至最后一层. 注意他们的财务披露和收入指导。
03
计算价格高峰迹象
当GPU不再如此稀缺时,你必须排队抓住它们,当计算价格开始软化甚至达到峰值时,这意味着芯片层的瓶颈定价力正在减弱——而利润规模将从那一刻起开始向上倾斜. 这是底层增益高峰和上层增益高峰期的开始.
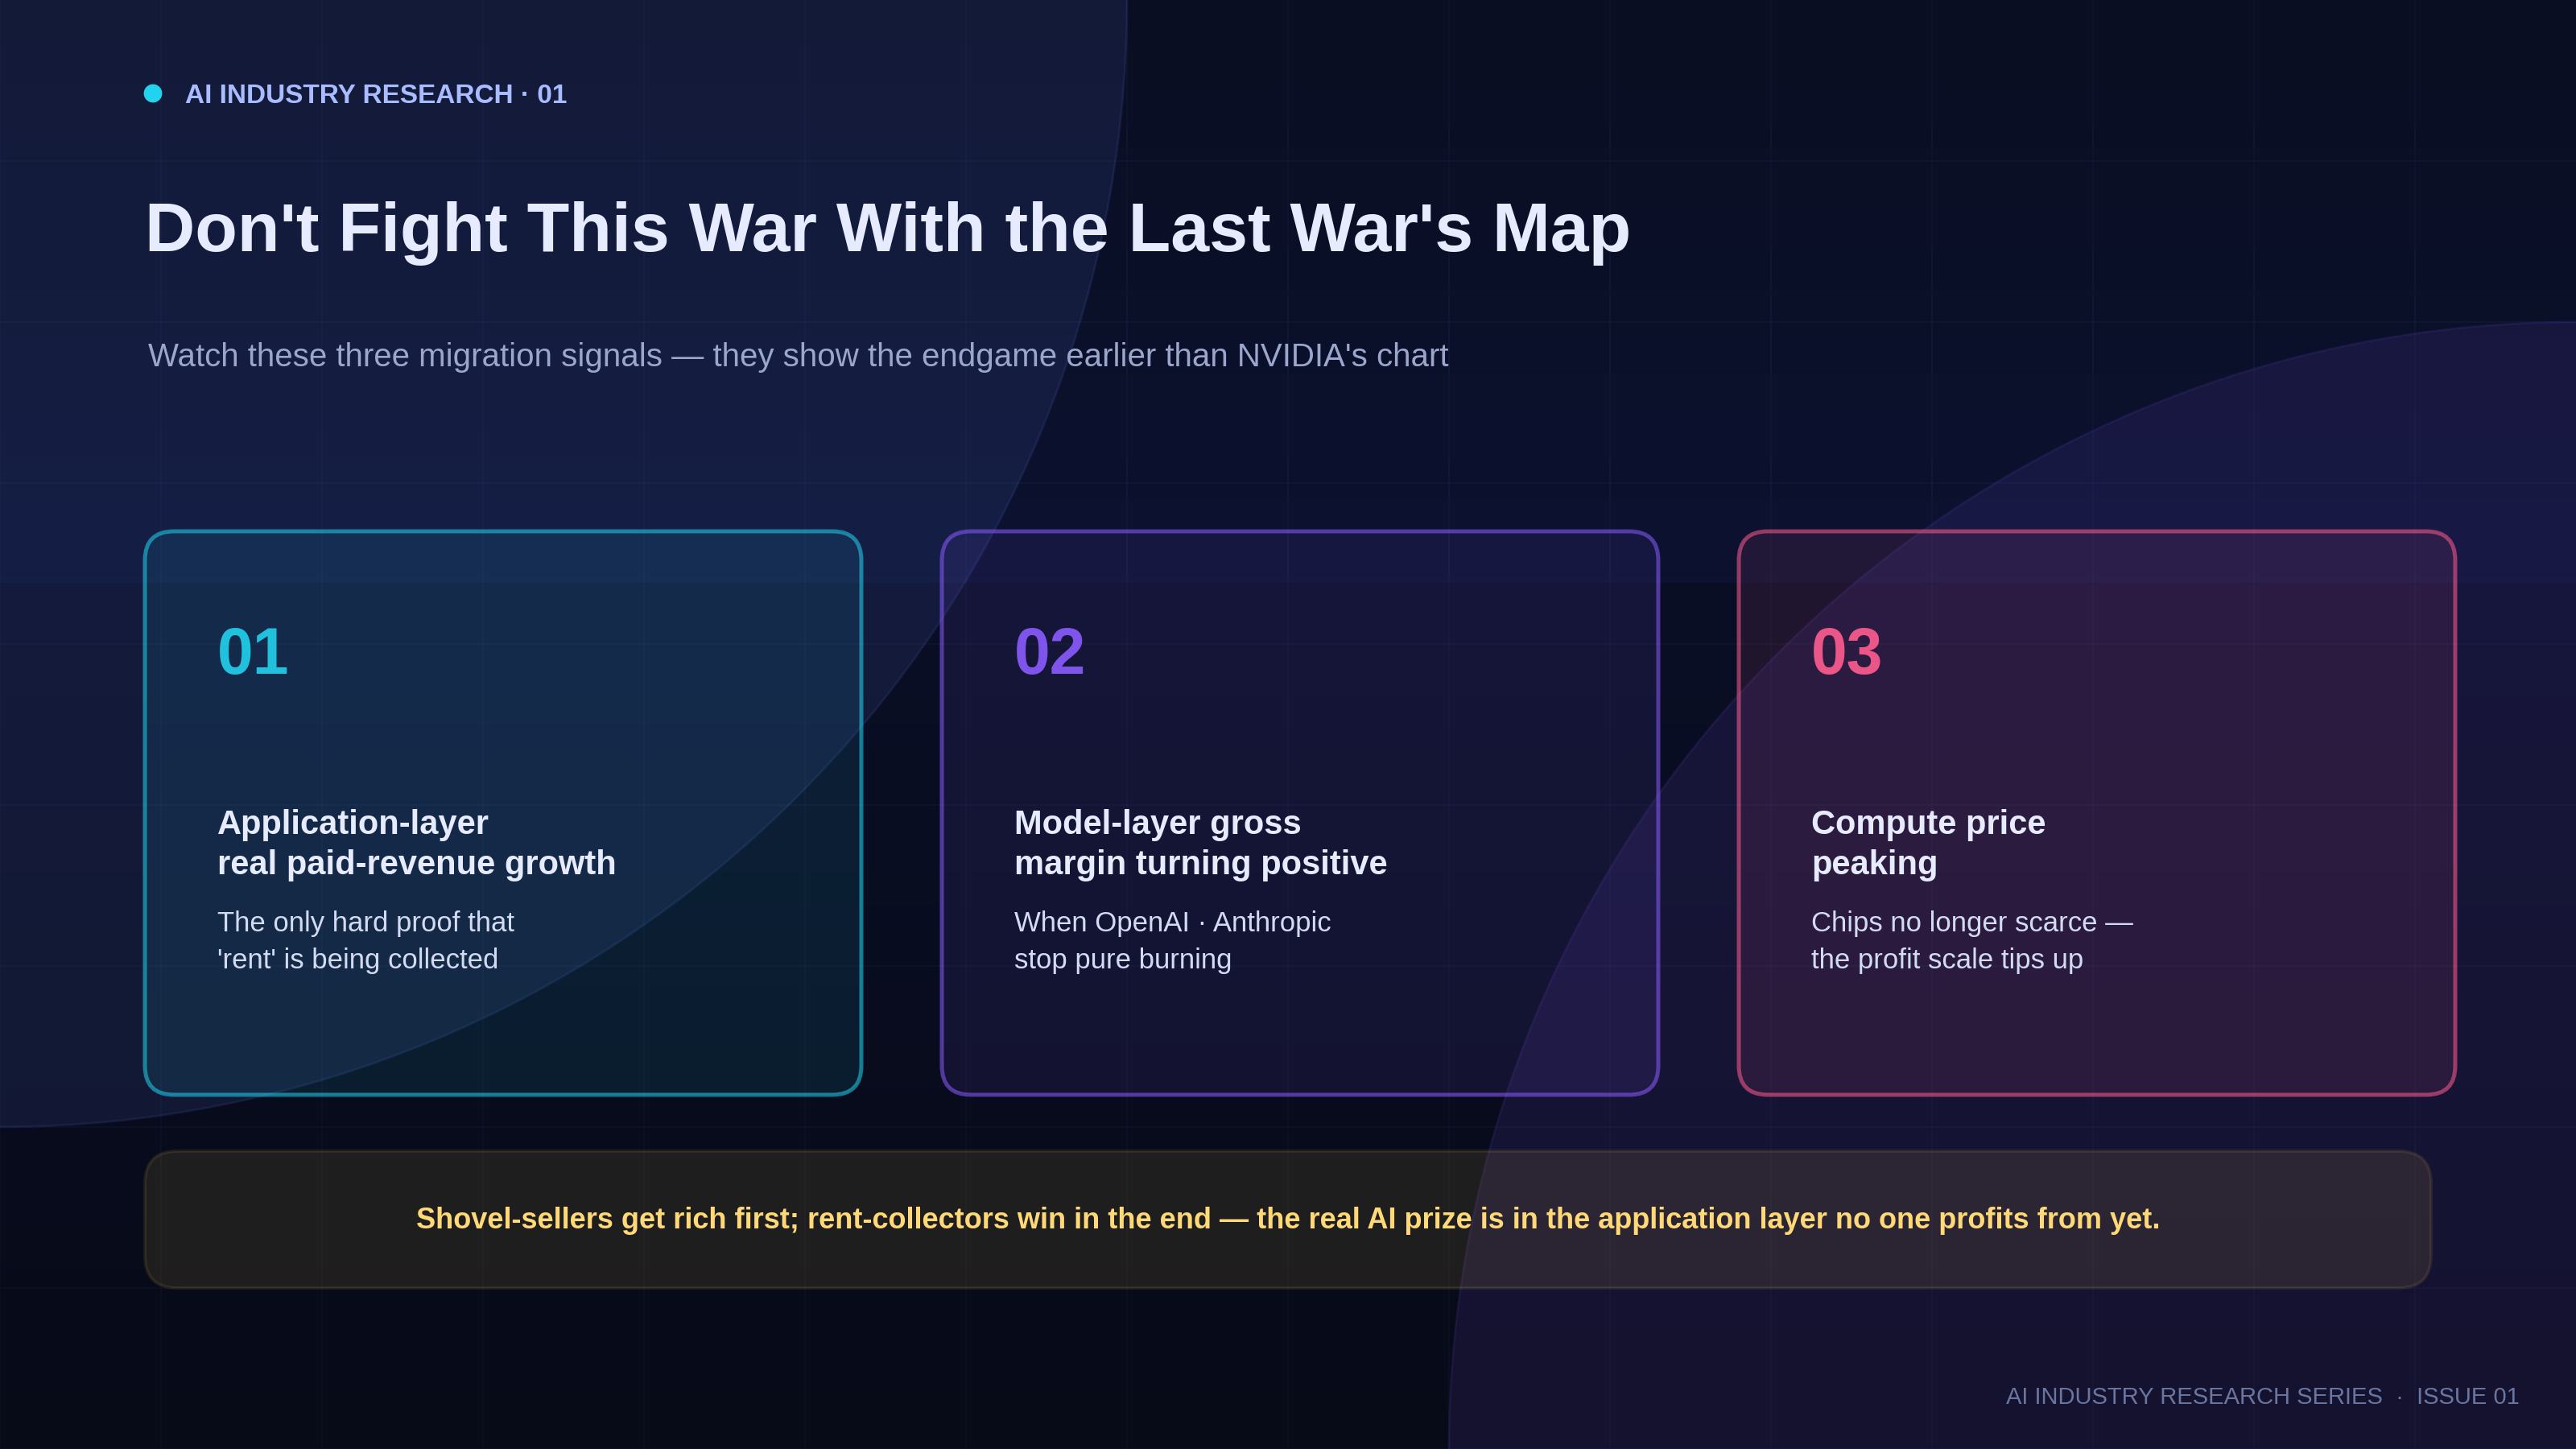
图4 观察这三个迁移信号——它们比NVIDIA的图表更早揭示结束游戏
这个框架对朋友同样有用密码、美国股票、私人市场"在一个产业价值的哪个阶段迁移到哪个层次"一旦你理解了层层迁移,你就不会误把铲子卖掉给建筑时代最高峰的永恒的胜利者;你也不会错过那个仍然不受爱戴的"租位",当迁移刚刚开始的时候。
而在密码上下文中,这种"层层迁移"镜头同样适用. 当每个人都在追寻最热的计算符号AI-构思硬币,真正值得问的问题有三个:层会议日程和议程AI这个项目是否处于价值链之中? 是出售"建筑时代的铲子"还是"使用时代的租金"?. 有人付了服务费吗? 还是说在几个钱包的圈子里? 同一尺度量泡沫——它度量真实事物. 最终,"研究"一词就是这个意思.
免责声明: 这部作品是行业研究和见解. 所有数据都来自公共来源(NVIDIA的Q4 FY2026报告,达沃斯的公开声明,公共市场报告等);引用的预测和模拟被标注为"判断/预测",不构成投资咨询. 市场承担风险;自行决策。 此处引用的一些历史数字(如思科2000年的市场上限和缩减)因来源而异——请在引用之前与主要来源核对.